Herzlich Willkommen!
Auf diesen Seiten möchten wir über unsere Dienstleistung informieren und darüber, was wir für Sie tun können.
Als Finanzberatungsunternehmen bieten wir Ihnen eine Vielzahl von Innovationen und außerordentlichen Produkten aus dem Finanz- und Kapitalmarkt.
Unsere Tätigkeit beginnt mit einer eingehenden Bestandsaufnahme. Daraus lässt sich eine Diagnose ableiten und eine Lösungsfindung vornehmen. Das Ergebnis dieser umfangreichen Finanzanalyse ist eine Finanzstrategie, die eine Vernetzung zwischen den Wünschen und Zielen, der persönlichen Finanzsituation und den wirtschaftlichen Einflüssen darstellt.
Die Antworten auf "was lohnt sich?", "was braucht man?", "was kann man?" und "was will man?" entscheiden über den optimalen Produktmix.
Lassen Sie uns Ihre Wünsche und Fragen wissen, wir sind gerne für Sie da.
Lieber eine Stunde über Geld nachdenken,
als eine Stunde für Geld arbeiten.
Zitat von John Davison Rockefeller
(1839-1937)
Interessante und wichtige Themen rund um die Finanzen
Der Neue Markt - Erinnerungen an die Goldgräberstimmung an der Börse
Heute erinnern sich viele Anleger mit Grausen an die „New Economy“ und den Neuen Markt an der Börse, welcher im März 1997 eröffnet und bereits im Juni 2003 wieder geschlossen wurde. Der Neue Markt ist Geschichte, nicht aber, ohne vorher Milliarden verschlungen und an der Börse Angst und Schrecken verbreitet zu haben. Der 10. März 1997 ist für viele Privatanleger ein denkwürdiger Tag. Während in Frankfurt die Sektkorken knallten und der Neue Markt mit dem Mobilcom-Börsengang eröffnet wurde, steuerten Anleger direkt und ohne es zu ahnen auf den Verlust ihrer Investitionen und den Ruin zu.
Schneller Reichtum durch ungebremstes Wachstum
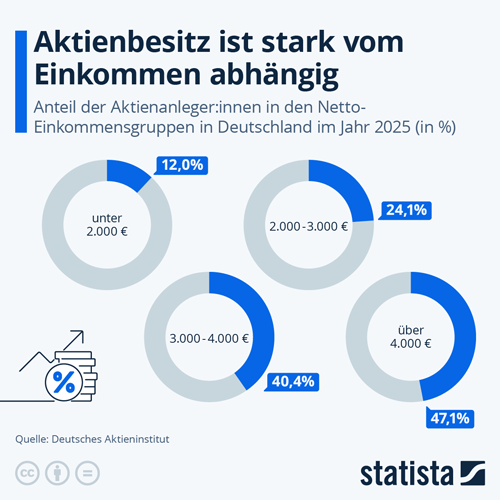
Schon nach kurzer Zeit waren zahlreiche Unternehmen notiert. Bereits nach 2 Jahren an der Börse gab es 73, nach 3 Jahren 266 und im Jahr 2001 schon 337 Unternehmen auf dem Neuen Markt. Die Anzahl der ehemals 5,7 Millionen Anleger vervielfachte sich und erreichte 2001 den Höchststand von fast 12,9 Millionen Aktionären. Im Jahr 2002 feierte der Neue Markt noch immer mit positiver Überzeugung sein 5. Jubiläum und verkündete stolz aus Frankfurt, dass die Begeisterung für die Börse auch bei Kleinanlegern immer stärker wächst und sich eine breite Bevölkerungsschicht für Aktien interessiert.
Das Milliardengrab wurde geschaufelt
Durch enorme Kursrallys geriet der neue Markt schnell als Zockermarkt in Verruf und es fiel auf, dass Bilanzen nicht stimmten, viel zu aufgeblasen präsentiert wurden und die „New Economy“ auch mit Kursbetrug arbeitete. Der Leidtragende war der kleine Aktionär, der durch diesen Markt sein Hab und Gut verlor und aufgrund seiner Wünsche zum schnellen Gewinn unwiederbringliche Verluste generierte. Die Brüder Haffa, Ikonen des Neuen Markt gestanden die gefälschten Bilanzen ihrer Medienfirma EM.TV ein und standen letztendlich vor Gericht. Der Münchner Telematik-Spezialist Comroad hatte fast seine gesamten Umsätze erfunden. Da auch strengere Regeln nicht halfen, zog die Deutsche Börse die Reißleine. Die Schließung des Marktes wurde im Jahr 2002 fixiert und wurde für viele Anleger zum Gegenteil ihrer Erwartungen von Reichtum.
Der Neue Markt hat auch positives hinterlassen
Die Idee des Börsensegments war gut. Es sollten sich rasch wachsende Mittelständler besser mit Risikokapital versorgen können. Vor allem für die damals aufsteigenden Branchen Umwelttechnik, Telekommunikation, Biotechnologie und Multimedia. Viele der damals in der Euphorie des Neuen Marktes an die Börse gekommenen Unternehmen, haben dauerhaft den Kurszettel verlängert. Die gesetzten Standards waren und sind auch heute in Europa noch beispielhaft und es wurden breite Bevölkerungskreise für das Thema Aktien begeistert.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Medikamente & Co. beim Finanzamt geltend machen
Wie sind bei einem Unwetter entstandene Schäden versichert
Dividendenwerte - Mehr Ertrag als mit Festgeld oder Bundesanleihen erzielen
Medikamente & Co. beim Finanzamt geltend machen
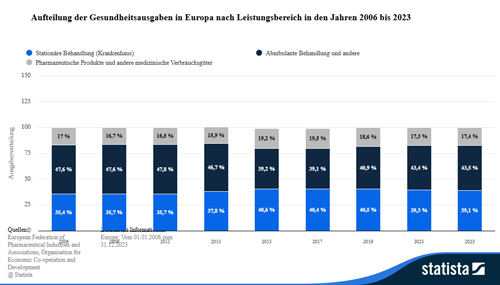
Viele Verbraucher wissen gar nicht so recht was sie denn alles beim Finanzamt absetzen können und verpassen damit jährlich die Chance um Geld zurück zu bekommen. Nun lässt der Bund für die Steuerzahler selbst ein paar hilfreiche Tipps einfließen. So können nun Krankheitskosten, wie es Medikamente, Zahnersatz sowie eine neue Brille sind, beim Finanzamt vorgelegt werden.
Außergewöhnliche Belastung – die Krankheitskosten beim Finanzamt angeben
Schon allein das Gesetzt bestätigt, dass Steuerzahler Kosten für die Behandlung Ihrer Krankheit, welche die Krankenkasse nicht übernimmt, dem Finanzamt vorlegen können. Dies aber nur, wenn diese über der festgelegten Eigenbelastung Grenze liegen. Die Eigenbelastung Grenze unterscheidet sich von der Höhe des Einkommens und dem Familienstand, der Anzahl der Kinder. Der Bundesfinanzhof (BFH) möchte dies nun klären, wie hoch die Eigenbelastung denn sein kann um dem Verbraucher ein relativ angenehmes Leben zu gewähren.
Steuerzahler Bund rät
Eine junge Familie mit einem Kind, die im Jahr rund 40.000 Euro verdient, sollte dem Gesetzt nach rund 1200 Euro für die außergewöhnlichen Belastungen aufbringen können. Dennoch gibt es laut § 33 des BFH auch andere Möglichkeiten. So können auch die Steuerzahler Krankheitskosten absetzen, wenn diese unterhalb von den 1 – 7 Prozent des Einkommens liegen. Wem dies zunächst abgelehnt wird, kann Berufung für die Krankheitskosten einholen lassen. Denn es gab schon Fälle die Krankheitskosten vom Finanzamt zurück erstattet bekamen.
Die zumutbare Belastung bezieht sich immer auf ein Kalenderjahr. Wenn möglich, sollten also Ausgaben wie für aufwendigen Zahnersatz so geplant werden, dass alle Kosten in ein Jahr fallen. Im schlimmsten Fall kann es sonst passieren, dass man im Dezember und im Januar des Folgejahres Ausgaben hast. Und jede Ausgabe für sich nicht für die Grenze der zumutbaren Belastung ausreicht, aber beide Ausgaben zusammengenommen diese Hürde überspringen.
Finanzamt - Was sind Krankheitskosten
Wer für Medikamente selbst aufkommen muss, auf einen Zahnersatz angewiesen ist. Eine neue Brille braucht. Nach einem Unfall oder durch körperliche Beschwerden zur Kur muss. Schuheinlagen braucht um eine gerade Haltung einzunehmen. Der kann diese Kosten beim Finanzamt vorzeigen. Was das Finanzamt allerdings möchte ist, dass der Verbraucher diese Maßnahmen für die Gesundheit vom Arzt bestätigen lässt. Der Arzt sollte dem Patienten diese Medikamente oder Therapie Maßnahmen verschreiben, schriftlich bestätigen das der Patient diese braucht um gesund zu werden. Denn ansonsten könnte jeder Medikamente oder Kuren geltend machen, ohne das er sie wirklich braucht. Was wiederum Betrug wäre. Was strafbar ist.
Quittungen sammeln und den Überblick behalten
Über das Jahr sollten sämtliche Quittungen von Apotheken, Optikern, Akustikerinnen oder anderen Gesundheitsdienstleistern für das Finanzamt gesammelt werden. Zudem sollten alle Fahrten notiert werden, die man aus entsprechenden medizinischen Gründen unternommen hat. Auch diese kann man steuerlich absetzen. Übrigens: Viele Apotheken bieten inzwischen auch an, für ihre Kunden ein Konto zu führen und ihnen eine Jahresabrechnung zu erstellen.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Auf bereitstellungszinsfreie Zeit und Bereitstellungszinsen achten
Small Caps: Die zweite Reihe meldet sich als attraktives Anlagethema zurück
Pflichtversicherung für Hundehalter
Auf bereitstellungszinsfreie Zeit und Bereitstellungszinsen achten
Beim einem Kauf einer Bestandimmobilie fließt der Kaufpreis meistens kurzfristig nach Abschluss des Darlehensvertrages. Anders ist das beim Neubau, egal ob der Bauherr in Eigenregie oder über einen Bauträger baut. Hier wird der Kaufpreis erst nach Baufortschritt fällig. Diese Baufinanzierer müssen das Thema Bereitstellungszinsen bzw. bereitstellungszinsfreie Zeit mit in Ihre Überlegungen einbeziehen.
Auswahl der Möglichkeiten an Finanzierungsbedarf anpassen
Ob Modernisierung oder Neubau – Bauvorhaben sind normalerweise langwierig und verlaufen in unterschiedlichen Abschnitten. Zweckgebundene Darlehen zur Finanzierung von Bauvorhaben zahlen Banken in Teilbeträgen entsprechend dem Baufortschritt aus. Bereitstellungszinsen fallen für den noch nicht ausgezahlten Teil des Darlehens an.
Bereitstellungszinsen sind eine Gebühr von Banken für noch nicht abgerufene Teile eines Kredits. Sie fallen meist bei einer Baufinanzierung an, wenn Geld schrittweise nach Baufortschritt ausgezahlt wird. Üblich sind 0,25 Prozent pro Monat (ca. 3 Prozent im Jahr) auf den bereitgehaltenen, aber ungenutzten Betrag nach Ablauf einer zinsfreien Frist. Beispielsweise Kostenfalle Bauverzögerung: Geraten Handwerker oder Lieferungen in Verzug, zahlen Sie ab dem Folgemonat nach Ablauf der Frist drauf.

Die Kreditinstitute haben hier ein breit gefächertes Angebot. Sie bieten bereitstellungszinsfreie Zeiten von 3 bis 15 Monate an. Mit der richtigen Auswahl auf den Bedarf des Baufinanzierers bei der bereitstellungszinsfreien Zeit werden unnötige Kosten vermieden.
Als Faustregel gilt:
Wählen Sie die bereitstellungszinsfreie Zeit so, dass circa drei Viertel des beantragten Darlehens innerhalb der bereitstellungszinsfreien Zeit ausbezahlt werden. Bereitstellungszinsen, im Schnitt 0,25 Prozent pro Monat, für das restliche Viertel sind in der Regel kostengünstiger als ein Zinsaufschlag auf den Darlehenssollzins für die Verlängerung der bereitstellungszinsfreien Zeit.
Beispiel für die Berechnung von Bereitstellungszinsen:
Darlehensbetrag: 100.000,00 EUR
Bereitstellungszinsen: 0,25 Prozent ab dem 120. Tag (4. Monat)
Abschluss Zinsfestschreibung: 01.02.2026
Auszahlung: 01.08.2026
Bereitstellungszinsfreie Zeit: bis 01.06.2026
Bereitstellungszinsen werden ab dem 01.06.2026 für 2 Monate = 60 Tage fällig.
Zu zahlende Bereitstellungszinsen: 100.000,– EUR x 0,25 Prozent x 60 ./. 100 ./. 30
Die Bereitstellungszinsen betragen für 60 Tage 500,00 EUR.
Tipps zur Vermeidung von Bereitstellungszinsen
- Lange Frist vereinbaren: Handeln Sie beim Kreditabschluss eine möglichst lange bereitstellungszinsfreie Zeit (z. B. 12 Monate) aus.
- Genaue Zeitplanung: Stimmen Sie den Abrufplan realistisch mit Ihrem Bauunternehmen oder Bauträger ab.
- Eigenkapital zuerst nutzen: Setzen Sie zuerst das eigene Ersparte ein und rufen Sie das Bankdarlehen erst später ab (sofern vertraglich erlaubt).
Bereitstellungszinsen steuerlich absetzen
Bereitstellungszinsen lassen sich steuerlich absetzen. Dafür müssen allerdings folgende Voraussetzungen vorliegen:
- Der Kreditnehmer muss die Baufinanzierung für eine Immobilie in Anspruch nehmen, die er nicht selber bewohnt oder bewohnen wird. Die Immobilie muss also nach fertiggestelltem Bauvorhaben vermietet wird. Dies gilt auch dann, wenn der Bauherr nur einen Teil der Immobilie bewohnt oder gewerblich nutzt.
- Bereitstellungszinsen sind nur in dem Jahr absetzbar, in dem sie auch angefallen sind – sie können nicht rückwirkend geltend gemacht werden.
Was tun, wenn man den Baukredit nicht mehr benötigt?
Sollte man tatsächlich einen Teil der Kreditsumme nicht benötigen, solltest man mit seinem Finanzierungsinstitut sprechen. Damit vermeidet man Bereitstellungszinsen auf den noch offenen Betrag.
Grundsätzlich verlangen Kreditinstitute eine Nichtabnahmegebühr als Entschädigung für den entgangenen Gewinn, wenn man den Darlehensbetrag vorzeitig zurück zahlt. Allerdings ist es auch in diesem Fall hilfreich, wenn man Sondertilgungen mit dem Finanzierungsinstitut vereinbart hat. Dann kann man die letzten 5 oder 10 Prozent des Darlehens auszahlen lassen und zeitnah als Sondertilgung wieder einzahlen. Mehr als diese 5 oder 10 Prozent sollte man in keinem Fall übrig behalten, denn dann hast man zu vorsichtig kalkuliert.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei der Steuererklärung sparen und Geld zurück holen
Wertsachen richtig versichern: Hausrat- oder Wertsachenversicherung?
Lebensversicherung - Varianten, Eigenschaften und Besteuerung